Себестоимость одной процедуры складывается из фактического расхода материалов, списаний, доли ежемесячных затрат и амортизации. Труд мастера, налог и прибыль лучше считать отдельно: так видно, сколько стоит сама процедура и какую минимальную цену можно установить без работы в убыток.
Формула себестоимости одной процедуры
Базовая формула выглядит так: прямые материалы + списания + доля постоянных расходов + амортизация на процедуру. Полученная сумма показывает, во сколько мастеру обходится услуга до оплаты собственного труда, налога с выручки и прибыли. Конечная цена должна покрывать себестоимость наращивания ресниц и все следующие части расчёта.
Прямые материальные расходы включают ресницы, клей, патчи, ленту, щёточки, микробраши, перчатки и средства для рабочего места. К ним прибавляют потери материалов, долю аренды и других регулярных платежей, а также часть стоимости оборудования.
Расширенная формула цены: себестоимость + стоимость труда мастера + целевая прибыль, после чего учитывают налог по правилам выбранного режима. Если налог рассчитывается с выручки, его нельзя просто прибавить к промежуточной сумме как обычный расход: формула зависит от ставки и базы.
Себестоимость показывает расходы на процедуру, но не равна цене для клиентки. Доход мастера нельзя прятать в строке с клеем и ресницами.
Расчёт работает только с вашими закупочными ценами, замерами расхода и реальной загрузкой. Чужая таблица годится как шаблон, но не как готовый прайс.
Мнение. Если вы впервые считаете цену, сначала разделите материалы, труд и прибыль по разным строкам: так проще заметить убыточную услугу.
Какие данные внести в калькулятор
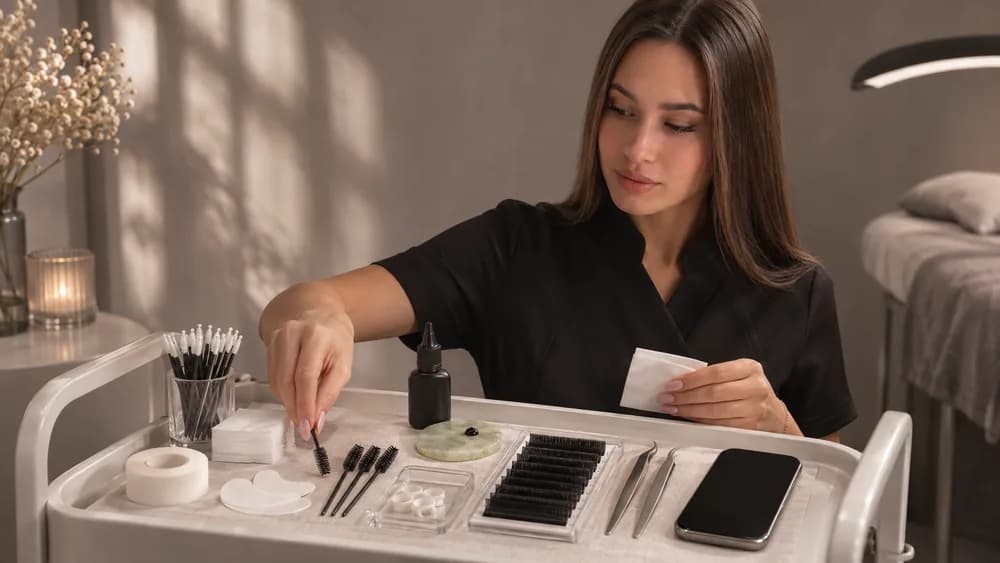
Калькулятор себестоимости наращивания ресниц удобнее строить как таблицу, где одна строка отвечает за один материал или вид затрат. Не подставляйте средние цены рынка. Введите собственные закупки, полезное количество в упаковке, расход и число оплаченных процедур.
Как заполнить таблицу
- Упаковки. Запишите цену покупки, полезный объём или количество и расход на процедуру.
- Месячные затраты. Сложите регулярные расходы и укажите плановое число оплаченных записей.
- Оборудование. Внесите цену, остаточную стоимость и число процедур до предполагаемой замены.
- Рабочее время. Зафиксируйте продолжительность всей работы и стоимость часа.
- Цена. Добавьте отдельные поля для списаний, налога и целевой прибыли.
Рабочее время включает саму процедуру и связанные задачи. Для классики, 2D и 3D нужны отдельные строки: меняются расход ресниц, продолжительность и количество подготовительных операций.
Рядом с закупочной ценой поставьте дату её проверки. Таблицу пересчитывают после изменения стоимости материалов, аренды или загрузки, а не по произвольному расписанию.
Если вы закладываете расходы на обработку инструмента, сверяйте перечень операций и средств с инструкциями производителей. Отдельный разбор — в статье про расходы на обработку пинцетов между клиентками.
Как посчитать материалы на одного клиента
Для штучного товара используйте формулу: цена упаковки ÷ полезное количество × расход на процедуру. Для жидкости замените количество на измеренный полезный объём. Полезным считают то, что мастер действительно успевает израсходовать, а не номинальное содержимое упаковки без учёта остатков.
| Позиция | Цена упаковки | Полезное количество | Расход на процедуру | Стоимость процедуры |
|---|---|---|---|---|
| Ресницы | Ввод мастера | Число используемых линий или ресниц | Замер по технике | Цена ÷ количество × расход |
| Клей | Ввод мастера | Полезный объём флакона | Фактический расход | Цена ÷ объём × расход |
| Патчи | Ввод мастера | Число пар | Число пар | Цена ÷ пары × расход |
| Микробраши | Ввод мастера | Число штук | Число штук | Цена ÷ штуки × расход |
| Средство для поверхности | Ввод мастера | Полезный объём | Замер на уборку | Цена ÷ объём × расход |
В прямые материальные расходы также входят ленты, щёточки, перчатки и очищающие составы. Не объединяйте их строкой «прочее»: без расшифровки нельзя понять причину роста себестоимости.
Расход ресниц и клея измеряйте серией собственных процедур отдельно для классики, 2D и 3D. Густота натуральных ресниц и техника мастера меняют результат. Заявленное продавцом число процедур из одной упаковки не заменяет контрольный замер.
Одна упаковка может давать разную стоимость процедуры у двух мастеров. Решает не номинальный объём, а фактический расход.
Списания и потери, которые обычно забывают
Списания материалов входят в себестоимость наращивания ресниц, даже если конкретную потерю нельзя привязать к одной клиентке. Остаток клея, брак и испорченные расходники оплачены из тех же денег, поэтому их распределяют между выполненными процедурами.
Не назначайте процент списаний на глаз. Ведите журнал закупок и остатков: стоимость выявленных потерь за период разделите на число оплаченных процедур. Срок использования вскрытого состава берите только из инструкции его производителя.
Раз в месяц сравнивайте плановый расход с фактическим. Если палетки заканчиваются быстрее расчёта, проверьте раскладку, брак и различия между техниками. Фактическая себестоимость может оказаться выше плановой даже при прежних закупочных ценах.
Бесплатные переделки учитывайте отдельной строкой. Тогда будет видно, что выросло: расход на обычную процедуру или стоимость исправлений.
Постоянные расходы при загрузке 20, 40 и 60 записей
Доля постоянных расходов зависит от загрузки мастера. Сначала сложите аренду, коммунальные платежи, связь, продвижение, сервисы и другие регулярные затраты рабочего месяца. Затем разделите сумму на фактическое количество оплаченных процедур.
Для примера возьмём условные расходы 12 000 рублей. Это учебное допущение, а не ориентир для кабинета или города.
| Оплаченные процедуры | Условные расходы за месяц | Доля на одну процедуру |
|---|---|---|
| 20 | 12 000 ₽ | 600 ₽ |
| 40 | 12 000 ₽ | 300 ₽ |
| 60 | 12 000 ₽ | 200 ₽ |
Факт. При условных расходах 12 000 рублей их доля равна 600 рублям при 20 процедурах, 300 рублям при 40 и 200 рублям при 60.
Простой увеличивает себестоимость, хотя расход клея и ресниц не меняется. Поэтому загрузка мастера меняет долю постоянных расходов на одного клиента.
Высокая загрузка сама по себе не гарантирует прибыль. Если цена не покрывает труд, списания или налог, большее число записей лишь ускорит накопление недостающей суммы.
Продвижение тоже относится к расчёту. Если планируете отдельный бюджет, сначала выберите способы найти клиентов на наращивание ресниц, затем внесите реальные расходы в таблицу.
Амортизация оборудования и инструмента
Стоимость кушетки, освещения, пинцетов и оборудования для обработки инструмента распределяют между процедурами. Покупка служит дольше одного визита, поэтому списывать всю сумму на одну клиентку нельзя.
Формула для управленческой таблицы: цена приобретения минус ожидаемая остаточная стоимость, затем результат делят на плановое число процедур до замены. Полученная доля входит в себестоимость каждой услуги.
Для каждой позиции нужна отдельная строка: кушетка, лампа и пинцет изнашиваются по-разному. Не назначайте срок службы по чужой таблице. Опирайтесь на документы к оборудованию, журнал эксплуатации и собственную статистику замен.
Ремонт и обслуживание можно учитывать двумя способами: отдельной суммой в месячных расходах либо распределением по процедурам за выбранный период. Выберите один вариант, чтобы не посчитать расход дважды.
Если мастер работает нерегулярно, календарный срок плохо показывает нагрузку на оборудование. В таком случае расчёт по числу процедур точнее связывает амортизацию с фактической работой.
Стоимость часа и всё рабочее время мастера
Стоимость труда определяют через реально доступные оплачиваемые часы: желаемую оплату труда за месяц делят на число часов, которые мастер способен продать клиентам. Всё календарное рабочее время брать нельзя, если часть дня уходит на простои и неоплачиваемые задачи.
К длительности процедуры прибавьте подготовку рабочего места, консультацию, переписку, уборку, обработку инструмента и фотографирование результата. Клиентка занимает время мастера до укладки на кушетку и после завершения наращивания.
Ведите хронометраж классики, 2D и 3D отдельно. Разница в скорости меняет стоимость труда, даже когда материальные расходы близки.
Например, два часа на кушетке не означают два часа работы. Если подготовка, общение и уборка заняли дополнительное время, его тоже умножают на стоимость часа.
Желаемый месячный доход нельзя незаметно включать в материалы. Оплата труда — отдельная часть цены, связанная с рабочим временем мастера. Целевая прибыль тоже стоит отдельно: она остаётся после покрытия себестоимости и труда.
Этот подход не работает без реального хронометража. Если длительность взята из расписания, но процедуры регулярно заканчиваются позже, расчёт занижает цену.
Два примера расчёта с условными числами
Полный расчёт удобнее вести сверху вниз: сначала себестоимость, затем труд и прибыль, после них — налоговая настройка. Все суммы в примерах учебные. Они не показывают цены материалов или подходящий прайс для конкретного мастера.
| Строка расчёта | Пример 1 | Сценарий с меньшей загрузкой |
|---|---|---|
| Прямые материалы | 320 ₽ | 320 ₽ |
| Списания | 40 ₽ | 40 ₽ |
| Постоянные расходы | 300 ₽ | 600 ₽ |
| Амортизация | 60 ₽ | 60 ₽ |
| Себестоимость без труда | 720 ₽ | 1 020 ₽ |
| Оплата труда | 900 ₽ | 900 ₽ |
| Целевая прибыль | 500 ₽ | 500 ₽ |
| Сумма до налога | 2 120 ₽ | 2 420 ₽ |
| Цена при условной ставке 5% | 2 231,58 ₽ | 2 547,37 ₽ |
В первом примере себестоимость равна 320 + 40 + 300 + 60 = 720 рублей. После оплаты труда и целевой прибыли промежуточная сумма достигает 2 120 рублей.
При условной ставке 5% от выручки расчёт выглядит так: 2 120 ÷ 0,95 = 2 231,58 рубля. Мастер подставляет ставку и правила своего налогового режима. Условные 5% здесь нужны только для демонстрации формулы.
Во втором сценарии доля постоянных расходов выросла с 300 до 600 рублей. Остальные поля сохранены, поэтому разница показывает влияние загрузки.
Цена процедуры покрывает себестоимость, труд, налог с выручки и целевую прибыль. Если убрать любую из этих частей, сумма перестанет выполнять поставленную финансовую задачу.
Как проверить расчёт и обновлять цену
Плановую модель проверяют по фактическим закупкам, выпискам и числу оплаченных процедур. Сверка нужна отдельно для классики, 2D и 3D: одинаковая средняя цифра скрывает разницу в материалах и рабочем времени.
Ежемесячная сверка
- Соберите факт. Сведите закупки, регулярные платежи, списания и число процедур.
- Сравните техники. Проверьте план и факт отдельно для классики, 2D и 3D.
- Найдите отклонение. Посмотрите, что изменилось: цена закупки, расход, загрузка или время.
- Проверьте налог. Обновите ставку и формулу по правилам применяемого режима.
- Пересчитайте цену. Сохраните новую версию таблицы и дату проверки исходных данных.
Фактическую себестоимость сравнивают с плановой, а не с чужим прайсом. Снижение цены вслед за конкурентами опасно, если новая сумма не покрывает собственную нижнюю границу.
Шаблон стоит обновить после изменения закупок, аренды, загрузки или продолжительности работы. Для клиентского ориентира можно посмотреть прайс на наращивание ресниц в Казани, но переносить его в свою финансовую модель без расчёта нельзя.
Если хотите проверить логику таблицы и связь цены с техникой работы, можно записаться на онлайн-разбор работ с Ильнарой в Telegram или MAX.
Частые вопросы
Нужно ли делать отдельную таблицу для каждого вида наращивания?
Достаточно одного файла с отдельными колонками или листами для классики, 2D и 3D. Общие постоянные расходы распределяйте по выбранному правилу, а материалы и время считайте отдельно.
Как вести расчёт, если мастер только начинает и ещё не знает загрузку?
Сделайте несколько сценариев с разным числом оплаченных процедур. После первого полного месяца замените прогноз фактическими данными и сравните результат.
Нужно ли включать обучение в себестоимость одной процедуры?
Решение зависит от цели управленческого расчёта. Если хотите вернуть вложение через услуги, выделите обучение отдельной строкой и задайте обоснованное число процедур для распределения.
Источники
- Налог на профессиональный доход — Федеральная налоговая служба России
- Себестоимость — русская Википедия
- Амортизация — русская Википедия